Seguradora pode ser obrigada a dar perda total se a peça do carro não chega?
Carro parado há meses esperando peça? Veja quando a demora no reparo gera direito à indenização integral por perda total, segundo a Justiça.
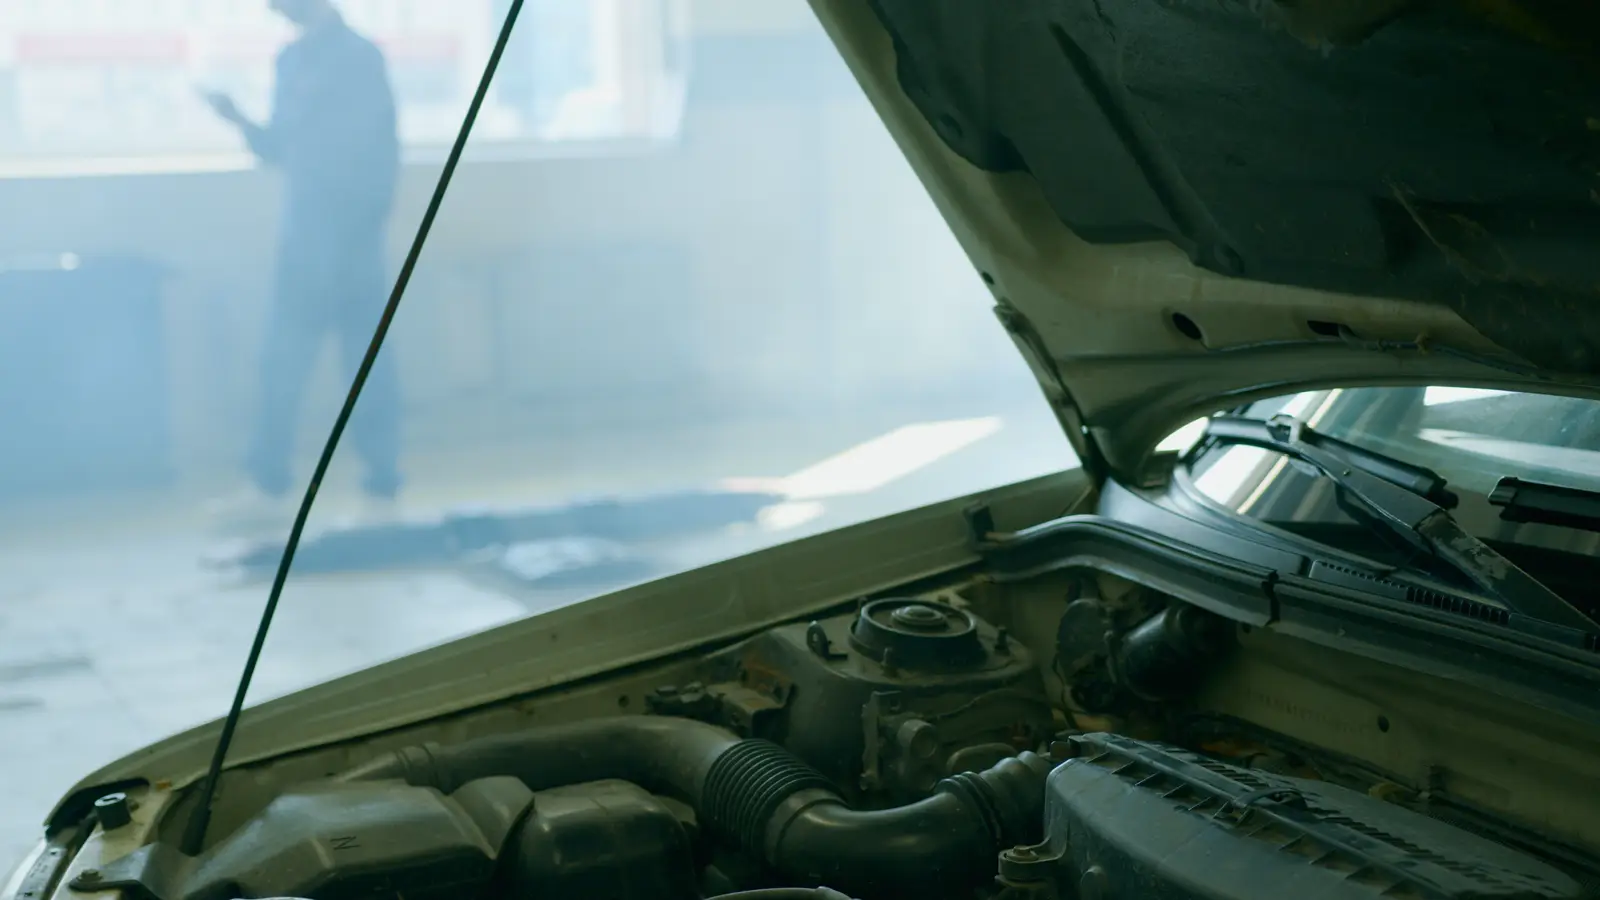
Publicado em 7 de outubro de 2026
O que é a "perda total prática" e quando ela se aplica?
A perda total "clássica" acontece quando o custo do reparo supera um percentual do valor do veículo (normalmente em torno de 70% a 75% da tabela de referência da apólice) ou quando o carro é destruído — veja como a seguradora calcula esse percentual no cenário comum. A perda total prática é outra coisa: o carro não foi destruído e, no papel, ainda é "reparável", mas a peça necessária não existe no mercado, não chega, ou a oficina credenciada não tem previsão real de terminar o serviço.
Nesse cenário, a seguradora continua devendo a cobertura contratada, mas não a entrega. Quem paga o seguro em dia e fica meses sem o carro, sem resposta objetiva sobre quando o conserto termina, está diante de uma cobertura que existe no contrato mas não existe na prática. É esse vazio que a Justiça vem preenchendo ao autorizar a conversão do caso em indenização integral, com devolução da franquia.
Quanto tempo de espera já foi considerado abusivo pela Justiça?
Não há prazo exato fixado em lei — cada caso é analisado pelas provas apresentadas. Há, porém, um conjunto de decisões recentes, inclusive uma do Tribunal de Justiça de São Paulo (TJSP) com repercussão em setembro de 2026, mantendo a condenação de uma seguradora a indenizar um veículo como perda total porque o conserto ficou inviável diante da falta prolongada de peças. Pesaram na análise o tempo total parado, a ausência de previsão confiável de chegada da peça e a falta de resposta objetiva da seguradora.
Isso não significa que qualquer atraso de semanas já garanta a perda total — um atraso pontual de oficina, por si só, normalmente não basta. O que pesa a favor do segurado é a soma de fatores: tempo elevado (meses, não semanas), ausência de data confiável para a peça e silêncio ou respostas genéricas da seguradora quando questionada por escrito.
Como provar que o reparo virou perda total prática?
- Guarde a data de entrada do carro na oficina e o número do protocolo de acompanhamento do reparo.
- Exija por escrito a previsão de chegada da peça, seja da oficina credenciada, seja da seguradora.
- Registre cada resposta (ou cada silêncio) da seguradora quando você perguntar sobre o andamento.
- Releia a apólice para saber o que ela promete sobre prazo de reparo e sobre a hipótese de conversão em perda total.
- Formalize um pedido de indenização integral quando o tempo parado já não tiver mais explicação razoável, pedindo resposta por escrito da seguradora.
Se a demora persistir, o caminho é o mesmo de outras negativas: reclamar formalmente e, sem solução, recorrer à ouvidoria, à SUSEP ou à Justiça. Vale acompanhar também os prazos normais para pagar um sinistro, já que um atraso pequeno pode virar perda total prática.
Se a seguradora negar o pedido de conversão sem justificativa concreta sobre quando o reparo termina, vale buscar orientação com um escritório especializado em defesa do segurado antes de aceitar esperar indefinidamente por um conserto que não sai do papel — a documentação reunida até aqui é o que sustenta o pedido depois, seja na ouvidoria, seja na Justiça.
O que diz a lei
O contrato de seguro é uma relação de consumo, e o artigo 20 do Código de Defesa do Consumidor trata como vício do serviço a demora sem solução efetiva, dando ao consumidor o direito de exigir, entre outras opções, a restituição imediata do valor ou indenização, quando a reexecução do serviço não se completa. O artigo 32 do CDC também importa de fundo: fabricantes e importadores devem assegurar a oferta de peças de reposição por período razoável, e a falta recorrente desse insumo é parte do problema que empurra esses casos para a Justiça.
Além disso, a Lei nº 15.040/2024, a nova lei do contrato de seguro (vigente desde 10 de dezembro de 2025 para contratos firmados depois dessa data), reforça o dever da seguradora de cumprir a cobertura contratada de forma efetiva, e não apenas formal. Contratos anteriores seguem regidos pelos artigos 757 a 802 do Código Civil, que definem o contrato de seguro e a obrigação do segurador de garantir o interesse legítimo do segurado contra o risco. Nos dois regimes, a lógica é a mesma: cobertura que não se cumpre na prática pode ser convertida em indenização.
Erros que fazem perder o direito
- Aceitar prazos verbais sem registrar nada por escrito — depois fica difícil provar quanto tempo realmente se passou.
- Deixar passar meses sem cobrar resposta formal da seguradora ou da oficina, o que pode sugerir concordância tácita com a demora.
- Assinar quitação ou termo de aceite do reparo antes de ele estar de fato concluído, mesmo sob pressão para "liberar o carro".
- Não guardar os protocolos de atendimento (SAC, ouvidoria, e-mails) que comprovam as tentativas de solução.
- Esperar demais para formalizar o pedido de perda total, deixando a reclamação apenas verbal em vez de registrada.
- Não confrontar um laudo de vistoria que minimiza o problema — se a perícia descreveu o caso de forma diferente da realidade, veja como contestar o laudo da seguradora.
Perguntas frequentes
O carro precisa ficar quanto tempo parado para eu pedir perda total por falta de peça? Não há prazo fixo em lei. O que conta é o conjunto de provas: tempo parado, ausência de previsão confiável da peça e falta de resposta objetiva da seguradora.
A seguradora pode se recusar dizendo que a culpa é da fábrica, não dela? A relação de cobertura é entre você e a seguradora. Disputas de responsabilidade entre seguradora, oficina e fabricante não afastam, em princípio, o dever da seguradora de resolver o sinistro.
Recebendo a perda total, eu recebo a franquia de volta? Nos casos relatados pela Justiça, a devolução da franquia paga para o reparo que não aconteceu esteve entre os pontos discutidos. Cada apólice tem suas condições, por isso vale confirmar a cláusula específica do seu contrato.
Isso vale para carro zero km ou só para carros mais velhos? A regra não distingue idade do veículo. O que importa é a falta de peça e a inviabilidade do conserto, algo que também tem afetado carros mais novos em períodos de escassez de componentes.
Esse entendimento já está pacificado nos tribunais? Não. É uma tendência recente, aplicada caso a caso conforme a prova reunida pelo segurado. Por isso documentar cada etapa do processo é o que faz diferença quando o caso é discutido na ouvidoria, na SUSEP ou na Justiça.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Reconheci a culpa do acidente para o outro motorista: a seguradora pode negar a cobertura de terceiros (RC)?
Admitir culpa ou fechar acordo com o outro motorista pode prejudicar a cobertura de RC. Veja o que diz a Lei 15.040/2024 sobre colaborar com a seguradora.

Seguradora perdeu a ação: quanto tempo tem para pagar a indenização?
Após a intimação para cumprir a sentença, a seguradora tem 15 dias úteis para pagar, ou a dívida sobe 10% de multa e 10% de honorários (CPC, art. 523).

DPVAT pode ser negado se o acidente aconteceu durante um crime?
O STJ decidiu que o DPVAT pode ser negado se o acidente aconteceu durante um crime doloso com o próprio veículo. Entenda o caso julgado.