Carro financiado deu perda total ou foi roubado: a indenização do seguro vai para o banco ou para mim?
Entenda a cláusula beneficiária do seguro de carro financiado: como banco e segurado dividem a indenização, e o que decidiu o STJ sobre travar o pagamento.
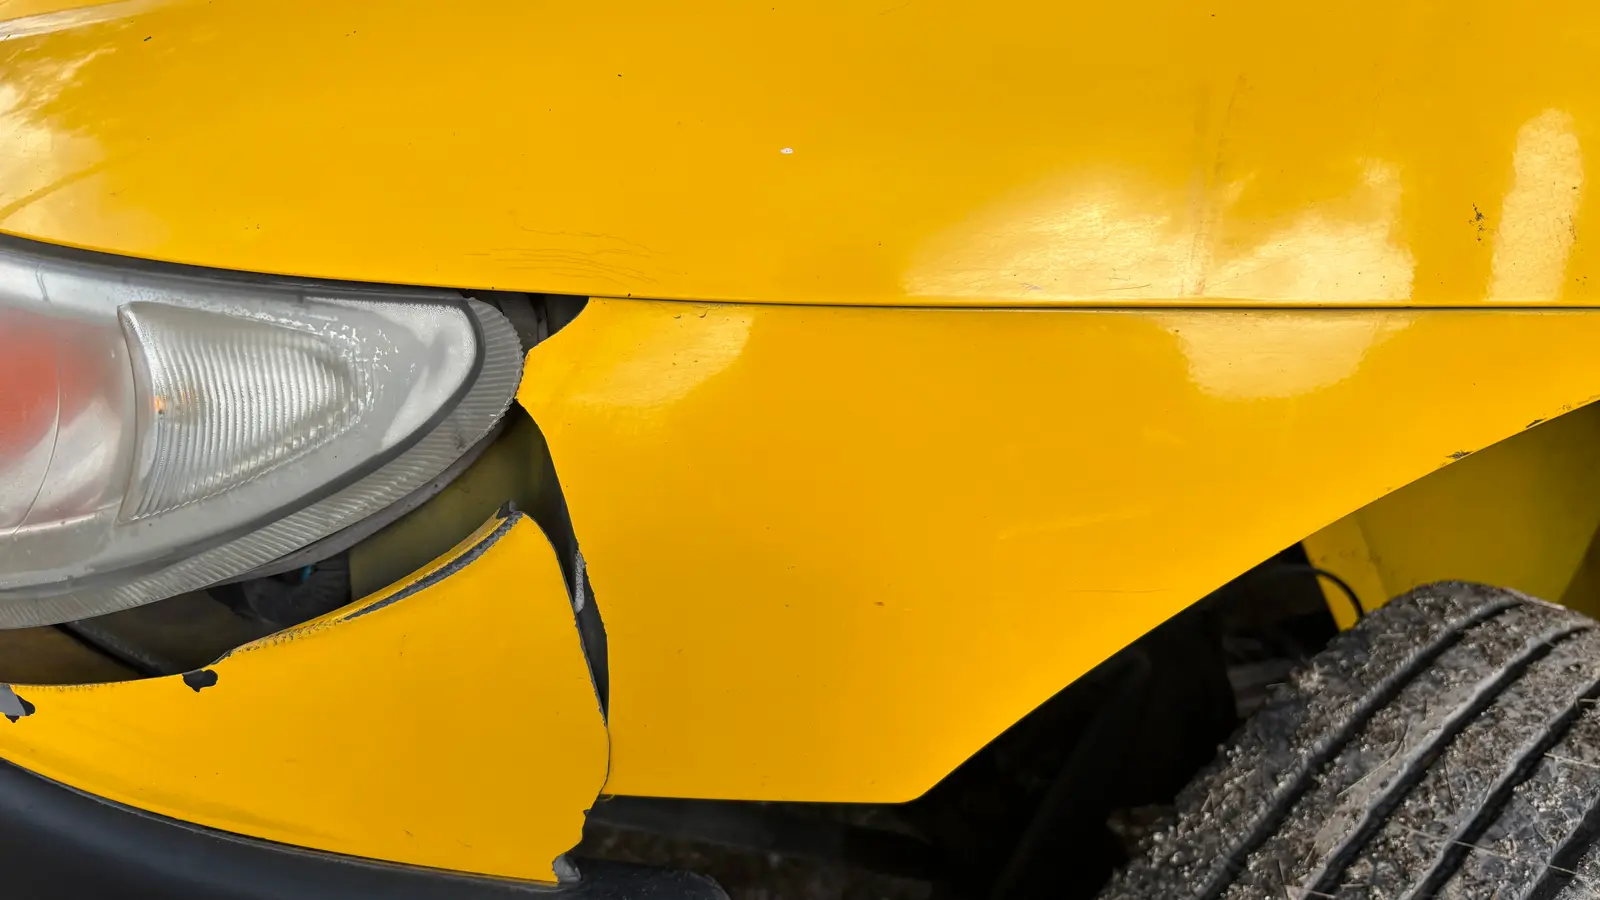
Publicado em 10 de outubro de 2026
Por que a indenização passa pelo banco antes de chegar até você?
Enquanto o financiamento não é quitado, o carro continua em alienação fiduciária: você tem a posse e usa o veículo, mas a propriedade resolúvel fica com o banco, nos termos dos artigos 1.361 e seguintes do Código Civil e do Decreto-Lei nº 911/1969. É por isso que a apólice de carro financiado quase sempre traz uma cláusula beneficiária em favor da instituição financeira: se o carro some em um roubo ou vira perda total numa colisão, o dinheiro do seguro primeiro cobre o que falta pagar do financiamento.
Isso não é capricho da seguradora. A Circular SUSEP nº 639/2021, que disciplina as condições do seguro de automóvel, prevê exatamente essa forma de pagamento para veículos com gravame: a indenização pode ir direto à instituição financeira para amortizar o saldo devedor e liberar o salvado, destravando a baixa do gravame no documento do carro.
Como é feita a conta: saldo devedor x valor da indenização
O cálculo é simples, mas pouca gente confere na prática:
- Indenização maior que o saldo devedor: a seguradora paga o banco, quita o financiamento, e a diferença é depositada para o segurado. É o cenário mais comum em financiamentos já na metade ou perto do fim.
- Indenização menor que o saldo devedor: depois de usar todo o valor da indenização para abater a dívida, ainda sobra saldo em aberto, e o segurado continua respondendo por essa diferença junto ao banco. Isso costuma acontecer em financiamentos recentes, quando o carro ainda vale menos que o saldo que falta pagar (o chamado "carro no negativo").
O que gera mais confusão é que o segurado raramente recebe, de forma clara, o demonstrativo desse cálculo. Vale pedir por escrito, à seguradora e ao banco, o valor da indenização apurada, o saldo devedor na data do sinistro e a diferença que cabe a cada lado.
A seguradora pode travar o pagamento até eu quitar o financiamento?
Não. Esse é o ponto mais contestado na prática: algumas seguradoras condicionam o pagamento à apresentação de documento comprovando que o financiamento já foi quitado e o gravame baixado, como se essa providência coubesse ao segurado antes de qualquer pagamento.
O STJ já decidiu que essa exigência é indevida. No REsp n. 1.903.931/DF (3ª Turma, rel. min. Ricardo Villas Bôas Cueva, julgado em 4/10/2022), a Corte firmou que, uma vez pagos os prêmios e cumpridos os demais requisitos do contrato, a seguradora não pode condicionar o pagamento por perda total à prova de quitação e baixa do gravame. O caminho correto é a seguradora pagar diretamente ao banco para amortizar o saldo devedor — não exigir que o segurado resolva isso sozinho antes de receber.
O que diz a lei
- Código Civil, arts. 1.361 a 1.368-B — regime da propriedade fiduciária em garantia, que explica por que o banco mantém direito sobre o bem até a quitação.
- Decreto-Lei nº 911/1969 — disciplina a alienação fiduciária de bens móveis, incluindo veículos financiados.
- Circular SUSEP nº 639/2021 — regula as condições contratuais do seguro de automóvel, inclusive a forma de pagamento da indenização em veículos com gravame.
- STJ, REsp n. 1.903.931/DF, 3ª Turma, rel. min. Ricardo Villas Bôas Cueva, julgado em 4/10/2022 — veda a seguradora de condicionar o pagamento da indenização de perda total à prévia quitação do financiamento pelo segurado.
Erros que fazem perder o direito
- Assinar o termo de quitação sem conferir o cálculo. Muitos segurados aceitam o valor informado sem pedir o demonstrativo, e perdem a chance de contestar um saldo residual indevido.
- Achar que precisa quitar o financiamento por conta própria antes de acionar o seguro. Isso inverte a ordem: é a indenização que paga o banco, não o contrário.
- Não avisar o banco do sinistro. O credor fiduciário também precisa ser comunicado, porque é ele quem confirma o saldo devedor e autoriza a baixa do gravame depois do pagamento.
- Não questionar quando a seguradora cobra documento de quitação antes de pagar. Como já tratamos em quando a seguradora é obrigada a antecipar a perda total, exigências fora da apólice e da lei costumam servir só para atrasar o pagamento.
Quando o cálculo do saldo devedor não bate, ou a seguradora trava o pagamento sob justificativa que não está na apólice, um escritório especializado na defesa do segurado pode analisar a negativa ou o atraso e indicar os próximos passos.
O que fazer na prática depois do sinistro
Comunique o sinistro à seguradora e ao banco credor, com data e protocolo guardados, e peça por escrito o laudo de perda total (quando for o caso), o valor apurado de indenização e o saldo devedor atualizado na data do sinistro — não na data em que o pagamento sair, porque o atraso não pode inflar a conta do segurado. Se o cálculo da indenização da perda total parecer abaixo do esperado, confronte com o valor de mercado usado pela seguradora antes de aceitar o termo de quitação.
Em roubo ou furto sem recuperação, o caminho é o mesmo: confira se o prazo de espera antes de a seguradora indenizar o roubo foi respeitado, porque atraso indevido também posterga o repasse da diferença. E se o plano for trocar de carro assim que a indenização cair, planeje com antecedência como transferir o seguro para o carro novo sem ficar um dia sequer sem cobertura.
Perguntas frequentes
O seguro de carro financiado é obrigatório? Na prática, sim: o financiamento costuma exigir cobertura compreensiva (colisão, roubo, furto e incêndio) durante toda a alienação fiduciária.
Quem escolhe a seguradora, eu ou o banco? Normalmente o segurado escolhe, desde que o contrato inclua a cláusula beneficiária em favor do banco credor. Vale conferir isso na proposta antes de assinar.
Se eu já tiver pago metade do financiamento, recebo metade da indenização? Não funciona por proporção. A indenização quita o saldo devedor real na data do sinistro, que pode ser maior ou menor que "metade" do valor original.
Posso negociar o salvado direto com o banco em vez de deixar a seguradora pagar? O salvado normalmente fica com a seguradora após o pagamento integral da indenização; não substitui o fluxo já previsto na apólice.
Quanto tempo a seguradora tem para pagar depois de aprovar o sinistro? O prazo não é diferente do de qualquer sinistro de perda total; veja o detalhamento em qual o prazo da seguradora para pagar o sinistro.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Seguro do carro comprado pela internet ou por telefone: posso desistir em 7 dias e ter o dinheiro de volta?
Contratou o seguro do carro fora de uma agência? O art. 49 do CDC garante 7 dias para desistir e reaver o prêmio pago, sem desconto.

A seguradora da vítima está me cobrando depois de um acidente de carro: isso é legal ou é golpe?
Cobrança da seguradora do outro motorista após acidente é ação de regresso, prevista na Lei 15.040/2024. Veja quando é válida e como contestar.

O seguro do carro paga a desvalorização do veículo batido, mesmo depois do reparo?
A perda de valor do carro batido só é paga pela seguradora se constar na apólice; do culpado pelo acidente, a regra do Código Civil é outra.