Fui atingido por um carro com seguro: posso processar a seguradora do outro motorista?
A Súmula 529 do STJ barra processar só a seguradora, e a Lei 15.040/2024 trouxe regra nova. Veja como montar a ação certa e não perder o caso.
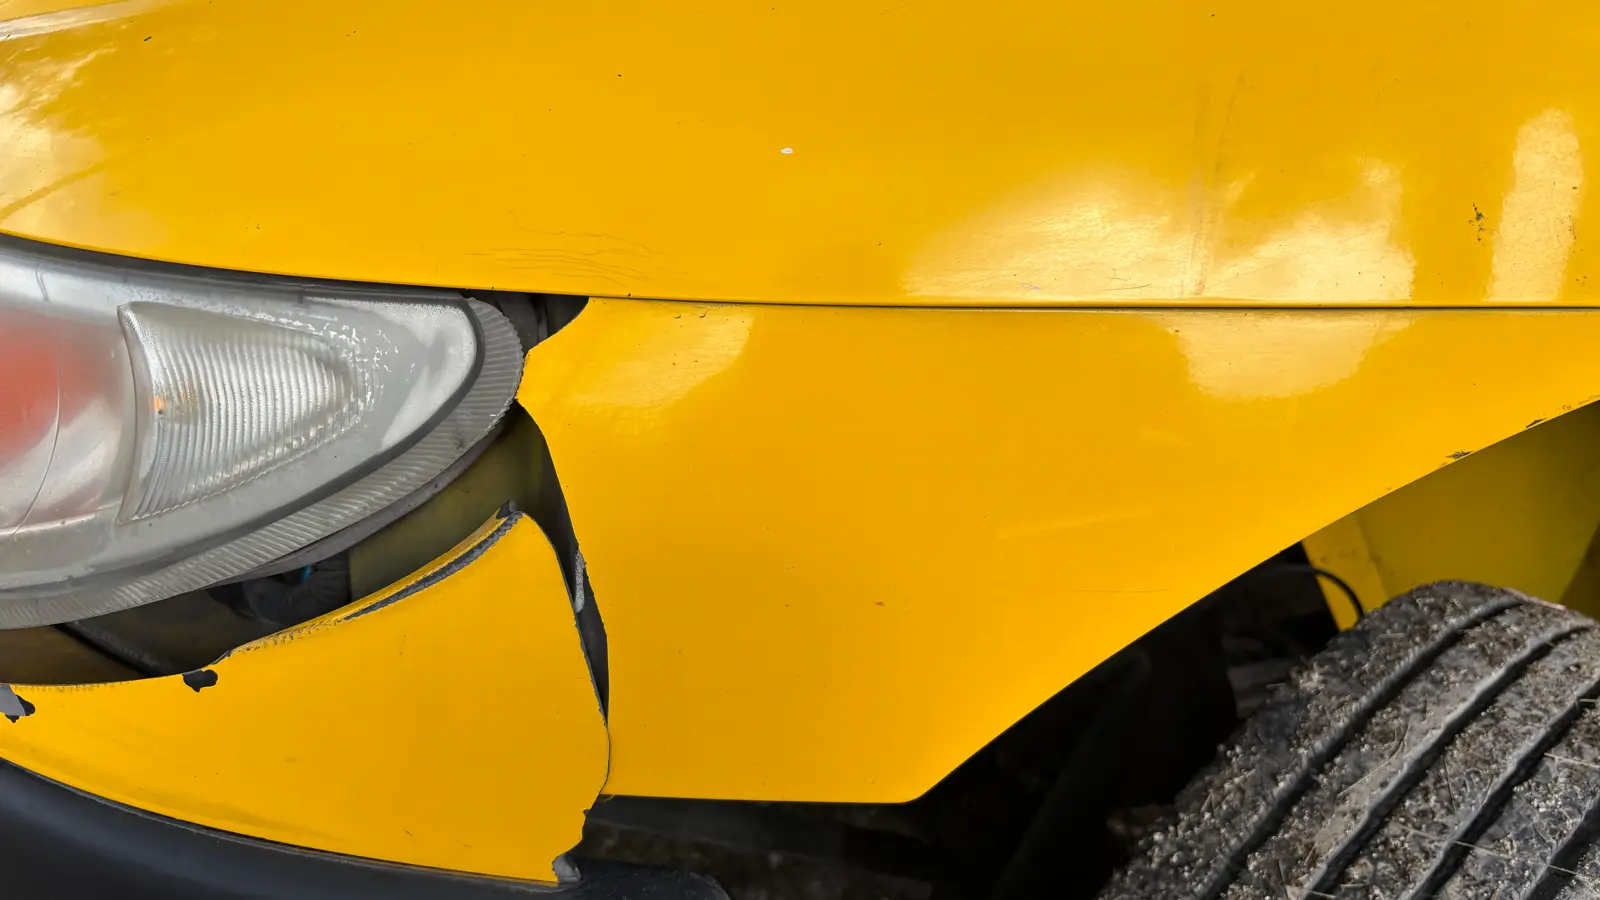
Publicado em 17 de outubro de 2026
É um erro comum: a vítima descobre que o outro carro tem seguro, pega o nome da seguradora no boletim de ocorrência e processa só ela, pensando em pular a parte "difícil" de brigar com o motorista. O processo anda meses e termina extinto sem julgar o mérito. A regra de quem precisa estar no polo passivo é conhecida há uma década, e a lei nova deste ano organizou melhor essa exigência.
Por que não dá para processar só a seguradora
O seguro de responsabilidade civil facultativo (RCF-V, a cobertura para danos a terceiros dentro do seguro auto) paga a vítima porque o segurado é responsável pelo acidente. Reconhecer essa responsabilidade em um processo do qual o segurado não participa viola o contraditório dele.
Foi esse o entendimento da Segunda Seção do STJ, julgado em 13/5/2015 e publicado no DJe de 18/5/2015: Súmula 529 — "No seguro de responsabilidade civil facultativo, não cabe o ajuizamento de ação pelo terceiro prejudicado direta e exclusivamente em face da seguradora do apontado causador do dano." A palavra que decide é "exclusivamente": sozinha, a seguradora não pode ser ré.
E a seguradora, fica fora da conta?
Não. Na prática antiga, ainda válida para apólices anteriores à lei nova, o motorista réu podia chamar a seguradora ao processo (denunciação da lide). Se ela aceitasse ou contestasse o pedido, podia ser condenada direta e solidariamente com o segurado, nos limites da apólice — a Súmula 537 do STJ, publicada em 15/6/2015. O caminho certo nunca foi "só a seguradora" nem "só o motorista", e sim os dois juntos.
O que mudou com a Lei 15.040/2024
Para apólices celebradas ou renovadas a partir de 11 de dezembro de 2025, quando a Lei 15.040/2024 entrou em vigor, essa lógica virou texto de lei:
- Art. 102: "Os prejudicados poderão exercer seu direito de ação contra a seguradora, desde que em litisconsórcio passivo com o segurado." O parágrafo único dispensa esse litisconsórcio só quando o segurado não mora no Brasil.
- Art. 101: se a vítima processar só o motorista, ele deve avisar a seguradora assim que citado, e pode chamá-la como litisconsorte — mas agora sem solidariedade automática, diferente da antiga denunciação sob a Súmula 537.
- Arts. 103 e 104: a seguradora pode opor à vítima tanto as defesas que tinha contra o segurado quanto as que tiver diretamente contra a vítima.
Na prática, a vítima pode incluir a seguradora desde o início, sem depender de o motorista chamá-la depois. A data que importa é a da apólice do causador, não a do acidente: antes de 11/12/2025 segue o art. 787 do Código Civil e as duas súmulas; depois, os arts. 98 a 107 da lei nova. Como a vítima raramente tem essa informação de antemão, o caminho prático é pedir a apólice já na notificação extrajudicial ou na petição inicial.
Como agir, passo a passo
- Registre o boletim de ocorrência no mesmo dia, com placa e dados do outro motorista.
- Fotografe tudo: avarias dos dois veículos, posição na via, câmeras próximas.
- Notifique a seguradora indicada, pedindo a apólice e informando o sinistro.
- Monte a ação com o motorista como réu principal, incluindo a seguradora no polo passivo até o limite da cobertura de RCF-V.
- Quantifique o dano com orçamentos ou laudo de perda total, na lógica de como a seguradora calcula a indenização da perda total do carro.
O que diz a lei
Código Civil (Lei nº 10.406/2002): art. 787 (seguro de responsabilidade civil), vigente para contratos anteriores a 11/12/2025; art. 206, § 3º, V (prescrição em 3 anos da reparação civil). STJ, Súmula 529 (2ª Seção, julgada em 13/5/2015, DJe 18/5/2015): veda ação exclusiva contra a seguradora do causador. STJ, Súmula 537 (2ª Seção, publicada em 15/6/2015): seguradora denunciada que aceita ou contesta pode ser condenada solidariamente, nos limites da apólice. Lei nº 15.040, de 9 de dezembro de 2024 (Lei do Contrato de Seguro), em vigor desde 11/12/2025: art. 98 (seguro de RC garante também o direito do terceiro prejudicado), art. 100 (deveres de colaboração do segurado), art. 101 (chamamento da seguradora pelo segurado, sem solidariedade automática), art. 102 (ação da vítima contra a seguradora em litisconsórcio com o segurado, dispensado se ele não residir no Brasil), arts. 103 e 104 (defesas da seguradora).
Erros que fazem perder o direito
- Processar só a seguradora, sem incluir o motorista causador — o erro mais comum, que costuma levar à extinção do processo por ilegitimidade passiva.
- Não guardar prova de que o segurado foi citado regularmente, o que compromete depois a cobrança contra a seguradora.
- Deixar passar os 3 anos de prescrição da pretensão de reparação civil (art. 206, § 3º, V, do Código Civil), contados do acidente.
- Assinar quitação por valor menor do que o orçamento real só para resolver rápido.
- Confundir RCF-V com seguro próprio: ao acionar sua própria cobertura, sua seguradora paga, desconta a franquia — ver franquia do seguro auto: quando você paga — e se sub-roga no direito de cobrar do causador.
- Ignorar o boletim de ocorrência achando que fotos bastam, como mostra seguradora pode negar o sinistro porque o segurado teve culpa no acidente.
Quando o motorista nega a culpa ou a seguradora dele arrasta a negociação, montar a ação com o réu certo costuma ser trabalho de um escritório especializado em defesa do segurado. Se o seu carro tem proteção veicular em vez de seguro regulado, a cobertura para o carro de quem você bateu segue lógica diferente, vista em proteção veicular cobre o carro de quem eu bati, e os custos de pátio até a liberação estão em quem paga o guincho e a diária do pátio depois de um acidente de carro.
Perguntas frequentes
Posso processar só a seguradora se o motorista já assumiu a culpa por escrito?
Mesmo com a culpa reconhecida informalmente, a Súmula 529 exige que o motorista integre o processo. A exceção é o art. 102 da Lei 15.040/2024, que dispensa o litisconsórcio só quando o segurado não mora no Brasil.
Quanto tempo tenho para processar?
Três anos, contados da data do acidente (Código Civil, art. 206, § 3º, V).
E se o outro motorista não tiver seguro?
A ação segue só contra ele, sem o reforço da apólice, e a execução recai sobre o patrimônio pessoal dele.
Vale mais a pena acionar meu próprio seguro do que processar o causador?
Costuma ser mais rápido, porque não depende de decidir culpa em juízo. Sua seguradora paga, desconta a franquia e se sub-roga no direito de cobrar do responsável depois.
A seguradora do causador pode recusar alegando uma cláusula que eu nunca vi?
Pode opor defesas que já tinha contra o segurado antes do sinistro, como atraso de prêmio ou agravamento de risco (art. 103 da Lei 15.040/2024), mas precisa provar o fato que sustenta a defesa.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Carro furtado no estacionamento do shopping: o seguro cobre e ainda posso cobrar do estabelecimento?
Súmula 130 do STJ responsabiliza o shopping pelo furto, mesmo com estacionamento gratuito. Veja o que o seguro paga e o que ainda dá para cobrar do local.

Motorista bateu no meu carro e fugiu sem se identificar: o seguro cobre mesmo assim?
Seguradora pode negar o sinistro só porque o culpado fugiu? Veja o que diz a Lei 15.040/2024 sobre prova, exclusão de cobertura e boletim de ocorrência.
Seguro do carro comprado pela internet ou por telefone: posso desistir em 7 dias e ter o dinheiro de volta?
Contratou o seguro do carro fora de uma agência? O art. 49 do CDC garante 7 dias para desistir e reaver o prêmio pago, sem desconto.