Seguro residencial cobre infiltração ou vazamento de água? Veja quando a seguradora paga
A cobertura depende de o evento ser súbito ou gradual. Entenda a diferença que a lei exige e quando a negativa por "desgaste natural" não se sustenta.
Publicado em 28 de setembro de 2026
A mancha no teto aparece devagar e, quando o morador liga pro seguro, ouve que "infiltração não é coberta". Em outro apartamento, um cano estoura de madrugada, inunda a sala em minutos, e a mesma seguradora aceita o sinistro sem discussão. A diferença entre os dois casos não é o tamanho do estrago: é a velocidade com que a água chegou até ali.
Qual é a diferença entre vazamento súbito e infiltração gradual
Vazamento súbito é o evento que acontece de uma vez: a tubulação estoura, a mangueira da máquina de lavar se solta, o registro se rompe, e a água invade o imóvel em horas, às vezes em minutos. É imprevisível e, na maioria das apólices, está dentro da cobertura básica de danos hidráulicos ou de uma cobertura específica de "danos por água".
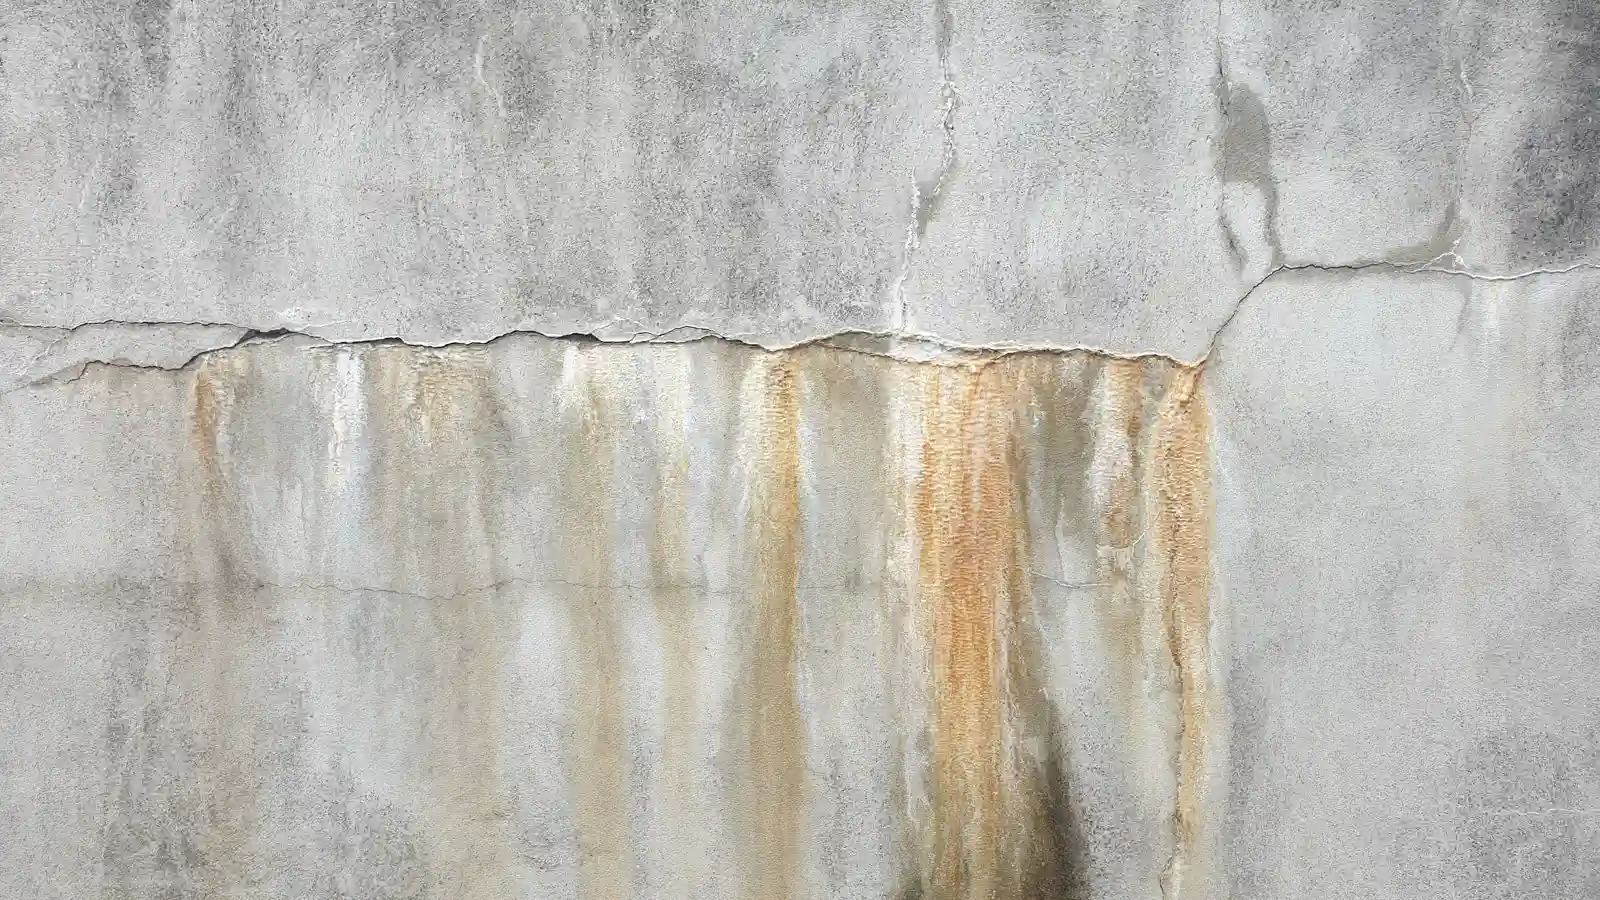
Infiltração gradual é outra história. A água entra devagar, por meses, através de laje mal impermeabilizada, rejunte deteriorado, calha entupida ou trinca na fachada que ninguém reparou. As condições gerais da maioria dos seguros residenciais tratam esse desgaste progressivo como risco excluído, por decorrer de manutenção que era responsabilidade do morador ou do condomínio, não de um acidente coberto.
Na prática, a mancha na parede parece igual nos dois casos. Quem decide qual é qual, com laudo técnico, é a perícia, não o atendente que recebeu a ligação.
Como saber se o meu caso é coberto
Três perguntas ajudam a separar o que costuma ter cobertura do que costuma ficar de fora:
- Consigo apontar um evento específico e recente? Um cano que estourou terça-feira é diferente de uma mancha que "já estava ali há uns meses".
- A causa está na minha instalação ou na estrutura do prédio? Vazamento dentro da unidade tende a acionar o seguro residencial; problema estrutural do edifício costuma ser responsabilidade do condomínio ou da construtora.
- Havia sinal visível de deterioração antes do sinistro? Rejunte solto, mofo antigo ou calha visivelmente entupida antes do evento reforçam a tese de falta de manutenção, o argumento preferido das seguradoras para negar.
Se o evento foi súbito, o caminho é provar a causa externa; se há dúvida, o caminho é contestar a própria exclusão.
Por que a seguradora não pode só dizer "é desgaste natural"
É comum a negativa vir em uma frase curta: "sinistro decorrente de desgaste natural e falta de manutenção, risco excluído da apólice". O texto soa definitivo, mas juridicamente é insuficiente sozinho.
A Lei 15.040/2024, novo marco do contrato de seguro em vigor desde dezembro de 2025, tornou isso explícito: as cláusulas de exclusão de risco "são de interpretação restritiva quanto à sua incidência e abrangência, cabendo à seguradora a prova do seu suporte fático" (art. 59). Não basta enquadrar o sinistro numa exclusão; é preciso perícia que demonstre que a causa real foi mesmo o desgaste alegado, e não um evento súbito. O CPC já ia na mesma linha, ao atribuir o ônus de provar fato impeditivo do direito a quem o alega (art. 373, II).
O STJ segue por aí. Em outubro de 2024, a Terceira Turma decidiu que, em ações de indenização securitária, cabe à seguradora provar os fatos que excluem sua obrigação de cobertura, não ao segurado provar a causa externa do sinistro (REsp 2.150.776, julgado em 22/10/2024). O segurado relata o que aconteceu; a seguradora, se quiser negar, tem de trazer o laudo que sustente a exclusão.
O que diz a lei
A Lei 15.040/2024 rege o contrato de seguro desde 11 de dezembro de 2025. O art. 9º, § 1º, exige que os riscos excluídos sejam descritos de forma clara e inequívoca. O art. 59 atribui à seguradora o ônus de provar o suporte fático das cláusulas de exclusão, com interpretação restritiva. O art. 86 dá à seguradora 30 dias para se manifestar sobre a cobertura a partir do aviso de sinistro, sob pena de decair do direito de recusá-la. O CDC reforça essa proteção: o art. 47 manda interpretar cláusula duvidosa a favor do segurado, e o art. 51, IV, considera abusiva a cláusula que coloque o consumidor em desvantagem exagerada. Contratos anteriores a dezembro de 2025 seguem o Código Civil (arts. 757 e 760) e o CDC, que já apontavam nessa direção.
Erros que fazem perder o direito
- Consertar o cano antes da vistoria. Sem o vestígio físico, fica mais difícil provar que o evento foi súbito, e a seguradora tende a presumir desgaste.
- Demorar para comunicar o sinistro. Quanto mais tempo passa, mais fácil fica argumentar que a umidade já vinha de longa data.
- Aceitar a negativa verbal sem pedir o laudo por escrito. É esse documento, com a causa apontada pelo perito, que se contesta depois — inclusive discordando do laudo da seguradora.
- Não fotografar o histórico do problema. Registros de antes do agravamento ajudam a mostrar que a mancha surgiu rápido, não ao longo de meses.
- Deixar o prazo passar. A pretensão contra a seguradora prescreve, e o relógio está detalhado em qual o prazo para processar a seguradora.
Quando a negativa cita desgaste natural sem laudo que sustente a alegação, vale ter o contrato e a carta de recusa analisados por um escritório especializado em defesa do segurado, que consegue apontar se a seguradora cumpriu o que a lei exige antes de recusar o pagamento. Outras negativas comuns da mesma apólice, como dano elétrico e furto, seguem a mesma lógica de checar cobertura, exclusão e prova antes de aceitar um "não".
Perguntas frequentes
Vazamento de máquina de lavar ou de chuveiro é considerado súbito?
Costuma ser, se a mangueira ou a conexão se rompeu de forma repentina e o dano apareceu no mesmo período. Se o vazamento já existia há semanas e só foi notado depois do estrago maior, a seguradora tende a tratar como falta de manutenção.
O seguro cobre o reparo do cano ou só os danos causados pela água?
Na maioria das apólices, a cobertura paga os danos causados pela água (pintura, piso, móveis), não o conserto da tubulação em si, considerado manutenção do imóvel.
Se a infiltração vem do apartamento de cima, quem paga?
O seguro da unidade afetada pode cobrir o dano interno conforme a apólice contratada, e depois discutir o ressarcimento com quem causou o vazamento. Já a causa em área comum costuma envolver o seguro do condomínio.
Preciso de um laudo particular se a seguradora já fez perícia?
Pode ajudar quando o laudo da seguradora aponta desgaste natural sem detalhar como chegou a essa conclusão. Um laudo independente, feito logo após o sinistro, fortalece a discordância, no mesmo raciocínio de como recorrer quando a seguradora nega o sinistro.
Quanto tempo a seguradora tem para responder ao pedido?
Pela Lei 15.040/2024, o prazo é de 30 dias contados do aviso de sinistro com a documentação necessária; ultrapassado esse prazo, a seguradora perde o direito de recusar. Detalhes em prazo da seguradora para pagar o sinistro.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também

Seguro residencial cobre a casa alugada por temporada ou pelo Airbnb?
Alugar o imóvel por temporada ou no Airbnb sem avisar a seguradora pode ser agravamento de risco e levar à negativa do seguro residencial.

Vendi ou herdei a casa com seguro residencial ativo: a apólice continua valendo?
Venda ou herança do imóvel não cancela o seguro residencial na hora. Veja o que diz a Lei 15.040/2024 e o prazo para avisar a seguradora.

Indenização do seguro residencial por sinistro precisa declarar no Imposto de Renda?
A indenização do seguro residencial por incêndio, furto ou vendaval não paga Imposto de Renda, mas precisa constar na declaração. Veja a regra.