Seguradora pode negar o sinistro de carro por enchente ou alagamento?
Alagamento não é cobertura automática do seguro auto, e "atravessar água" pode virar agravamento de risco. Veja quando a negativa se sustenta e quando não.
Publicado em 16 de outubro de 2026
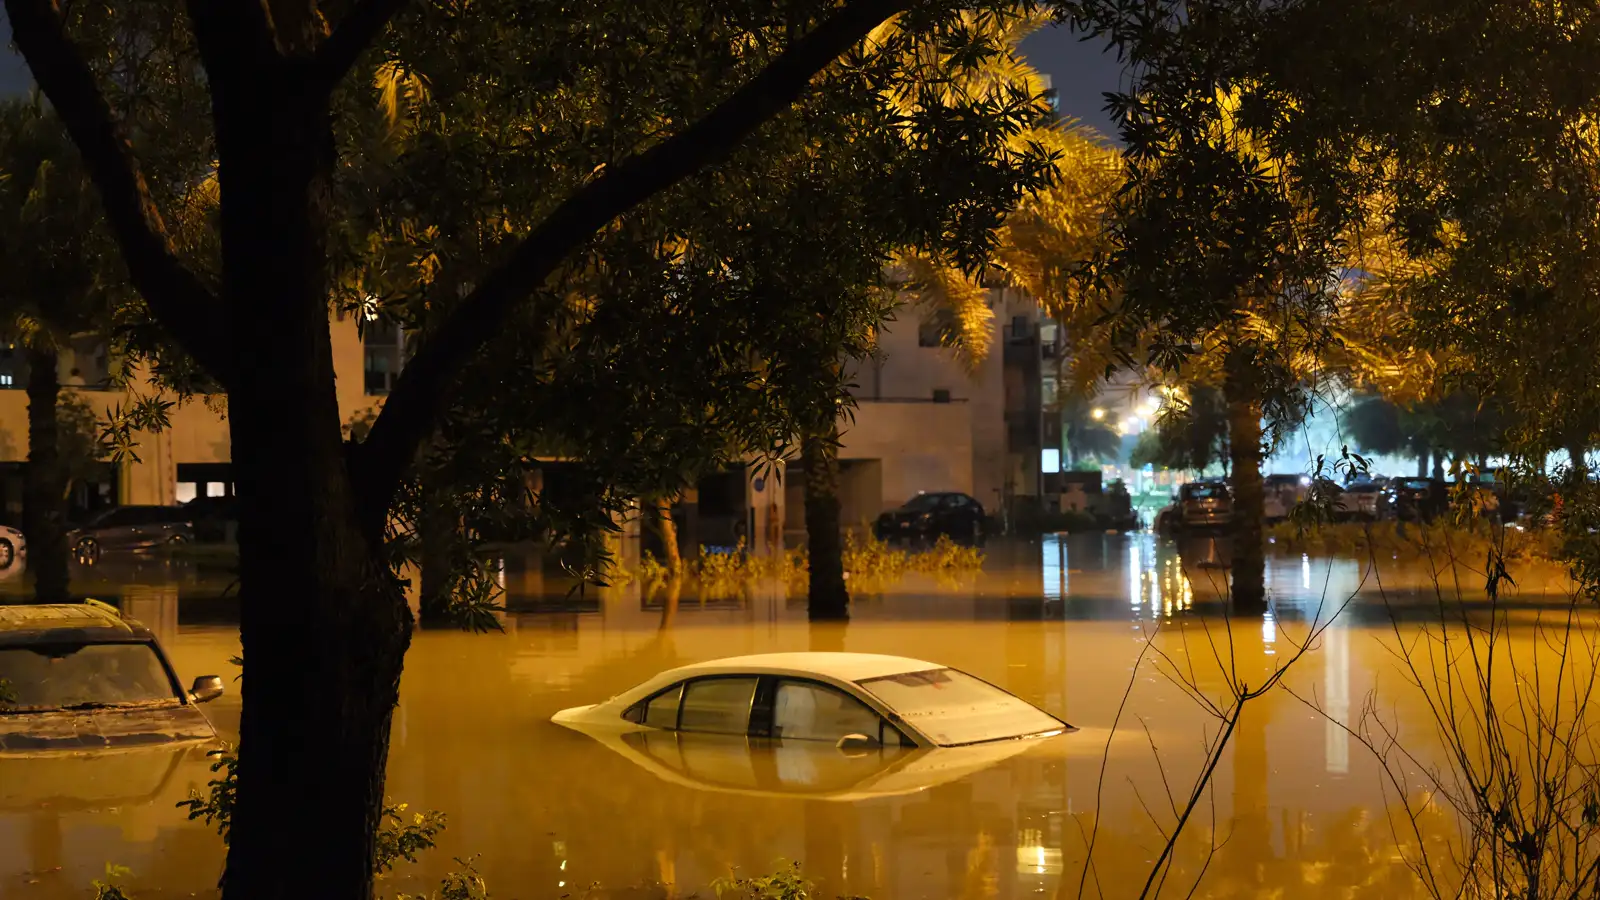
A chuva forte vira notícia, o estacionamento vira rio, e o carro aparece com água até o painel. Na hora de acionar o seguro, a resposta mais comum da seguradora é uma destas duas: "não há cobertura contratada para esse risco" ou "houve agravamento de risco por parte do segurado". As duas frases parecem definitivas, mas nenhuma das duas dispensa prova.
Enchente ou alagamento estão cobertos no seguro do carro?
Não automaticamente. A Circular SUSEP nº 639/2021, no art. 3º, permite que a cobertura de casco do seguro auto seja estruturada de forma isolada ou combinada para diferentes riscos — e é exatamente por isso que dano por água costuma vir como cobertura adicional, batizada de "fenômenos da natureza" ou "danos por água e inundação", separada da colisão e do roubo. Se essa cobertura não estava na proposta, a seguradora pode negar com razão, e o primeiro passo é conferir a apólice e as condições gerais, não a memória do que o corretor disse na venda.
Se a cobertura estava contratada, a lógica se inverte: a recusa deixa de ser sobre "o que está coberto" e passa a ser sobre "o que o segurado fez", que é o terreno do agravamento de risco.
O que conta como agravamento de risco em uma enchente?
Agravamento de risco é a seguradora alegando que você, por conduta própria, aumentou de forma relevante a chance do dano acontecer. Em casos de enchente, isso costuma aparecer como "o segurado insistiu em atravessar via alagada" ou "ligou o motor depois que a água baixou e piorou o estrago". O problema é que a lei trata esse tipo de negativa com um padrão mais alto do que a carta de recusa costuma sugerir: o agravamento precisa ser intencional, e precisa ter relação direta com o dano.
Carro que ficou parado em uma rua, numa garagem ou num estacionamento e foi atingido por uma enchente repentina não se enquadra nisso — não houve escolha de enfrentar o risco, só exposição a um evento que já tinha acontecido quando o segurado percebeu. É diferente de atravessar, em movimento, um alagamento visível e sinalizado.
Quem precisa provar o que aconteceu?
A seguradora. Não basta dizer "havia enchente na região, logo houve imprudência": ela tem que demonstrar que o condutor escolheu entrar na água sabendo do risco, e que essa escolha causou ou agravou o dano. Câmeras de trânsito, boletim de ocorrência, fotos do momento e até relatos de vizinhos costumam pesar mais do que a alegação genérica da carta de negativa. O mesmo raciocínio vale para outras recusas por suposta conduta do segurado, como mostra seguradora pode negar o sinistro por agravamento de risco.
O que diz a lei
Circular SUSEP nº 639/2021, art. 3º: a cobertura de casco do seguro de automóvel pode abranger, de forma isolada ou combinada, diferentes riscos — base pela qual dano por água normalmente é cobertura adicional, não automática. Código Civil (Lei 10.406/2002), art. 768: o segurado só perde a garantia se agravar intencionalmente o risco do contrato; regra válida para contratos firmados antes de 11/12/2025. Lei 15.040/2024 (em vigor desde 11/12/2025), arts. 13, § 1º, 14 e 16: o agravamento precisa ser intencional e relevante — aumento significativo da probabilidade do sinistro —, e cabe à seguradora provar o nexo causal entre a conduta e o dano. Código de Defesa do Consumidor (Lei 8.078/1990), art. 54, § 4º: cláusulas limitativas de direito, como a exclusão de fenômenos da natureza, precisam estar redigidas em destaque, de fácil e imediata compreensão.
O que fazer se a seguradora negar por enchente ou alagamento
- Releia a apólice e as condições gerais antes de discutir qualquer coisa: confira se a cobertura de fenômenos da natureza ou danos por água foi contratada.
- Peça a negativa por escrito, com a cláusula exata usada e, se for agravamento de risco, a prova concreta de que você entrou na água por escolha.
- Reúna sua própria prova do momento do sinistro: fotos, vídeos, boletim de ocorrência, horário em que o carro ficou parado ou submerso.
- Verifique se o carro estava parado ou em movimento quando a água chegou — é a diferença entre exposição ao evento e suposta imprudência.
- Siga o passo a passo de como acionar o seguro do carro e, se a resposta não vier, veja seguradora negou o sinistro: como recorrer.
Separar "não tinha cobertura" de "houve agravamento" é o tipo de leitura de apólice e de prova que um escritório especializado em defesa do segurado costuma fazer antes de aceitar a negativa como definitiva.
Erros que fazem perder o direito
- Contratar o seguro sem checar se "fenômenos da natureza" está na apólice, achando que colisão e roubo já cobrem qualquer dano.
- Ligar o carro logo depois da água baixar, sem checar o nível do motor — isso costuma virar o argumento de agravamento posterior ao próprio alagamento.
- Aceitar a negativa só com a frase genérica da seguradora, sem pedir a prova de que houve travessia deliberada de via alagada.
- Não registrar o momento do sinistro: sem foto, vídeo ou boletim de ocorrência, fica mais difícil provar que o carro estava parado quando a água chegou.
- Discordar do laudo técnico sem contestar formalmente, tema de discordo do laudo da seguradora: como contestar.
Perguntas frequentes
Carro estacionado na garagem de casa e atingido por enchente está coberto?
Se a cobertura de fenômenos da natureza ou danos por água estiver na apólice, sim: não há escolha de risco por parte do segurado nesse cenário, só exposição a um evento imprevisível no local onde o carro estava parado.
Atravessar uma rua com pouca água, sem placa de interdição, já conta como agravamento?
Dificilmente sozinho. A lei exige conduta intencional e relevante, com nexo causal comprovado pela seguradora. Uma via sem sinalização de risco é diferente de ignorar um bloqueio visível ou alerta de defesa civil.
O seguro residencial cobre o carro deixado na garagem de casa durante a enchente?
Não — o carro é sempre coberto pelo seguro auto, mesmo parado em casa. O seguro residencial cobre o imóvel; veja a lógica equivalente para a própria casa em seguro residencial cobre vendaval, granizo ou queda de árvore.
Posso contratar a cobertura de fenômenos da natureza depois que a enchente já aconteceu?
Não. Cobertura contratada depois do sinistro não retroage; ela só vale para eventos futuros, a partir da vigência da nova condição.
Quanto tempo a seguradora tem para decidir sobre o sinistro de enchente?
O prazo segue a regra geral de análise e pagamento do seguro auto, detalhada em qual o prazo da seguradora para pagar o sinistro. Passado o prazo sem resposta, cabe reclamação na ouvidoria e na SUSEP.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Reconheci a culpa do acidente para o outro motorista: a seguradora pode negar a cobertura de terceiros (RC)?
Admitir culpa ou fechar acordo com o outro motorista pode prejudicar a cobertura de RC. Veja o que diz a Lei 15.040/2024 sobre colaborar com a seguradora.

Seguradora perdeu a ação: quanto tempo tem para pagar a indenização?
Após a intimação para cumprir a sentença, a seguradora tem 15 dias úteis para pagar, ou a dívida sobe 10% de multa e 10% de honorários (CPC, art. 523).

DPVAT pode ser negado se o acidente aconteceu durante um crime?
O STJ decidiu que o DPVAT pode ser negado se o acidente aconteceu durante um crime doloso com o próprio veículo. Entenda o caso julgado.