Seguro residencial cobre vendaval, granizo ou queda de árvore? O que conta como evento da natureza
Vendaval, granizo e queda de árvore entram na cobertura básica do seguro residencial, mas a apólice exige prova da causa. Veja o que a lei diz.
Publicado em 29 de setembro de 2026
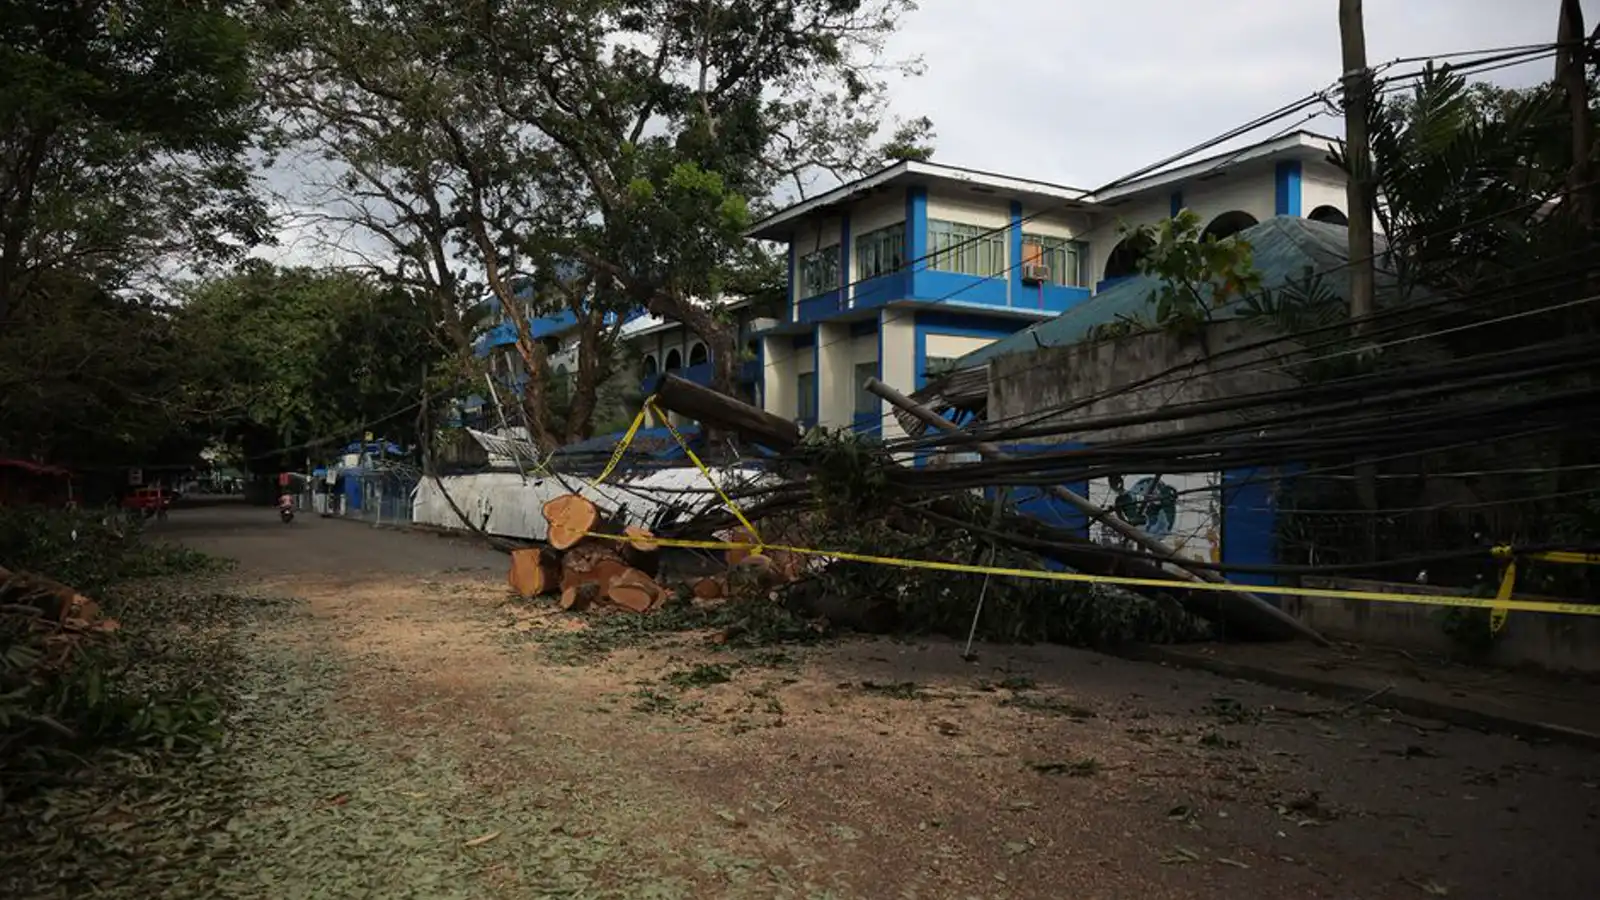
Chove forte, o vento derruba uma árvore no quintal e o telhado racha. Muita gente acha que só incêndio é coberto e nem aciona o seguro. É engano: esse grupo de eventos tem nome técnico na apólice, "vendaval, furacão, ciclone, tornado e granizo", e normalmente já está na cobertura básica contratada.
O que a apólice chama de "evento da natureza"
Na maioria dos produtos residenciais, a cobertura básica reúne quatro riscos: incêndio, queda de raio, explosão e a família de fenômenos climáticos — vendaval, ciclone, furacão, tornado e granizo. Queda de árvore entra nesse grupo quando decorre de um desses eventos.
Quem recebeu negativa achando que "só tinha seguro contra incêndio" costuma estar enganado: na cobertura básica, vendaval e granizo já estavam incluídos desde o início. O que existe, em geral, é uma franquia específica para esse tipo de sinistro — vale conferir antes de discutir a negativa.
"Vento forte" e "vendaval" não são a mesma coisa para a seguradora
A maior fonte de negativa aqui não é a falta de cobertura, é a discussão sobre a intensidade do vento. As condições gerais trazem uma definição técnica de vendaval, com velocidade mínima — praxe do mercado, não número fixado em lei —, próxima da faixa que a Escala de Beaufort (padrão internacional de classificação de vento) chama de "vento forte", entre 50 e 61 km/h. Abaixo disso, a seguradora pode alegar que houve apenas "chuva com vento comum".
Por isso, boletim da Defesa Civil, dos bombeiros ou de estações meteorológicas próximas vira prova relevante, com data, hora e intensidade do evento. Fotos do estrago em imóveis vizinhos e notícias locais reforçam essa prova.
Árvore caiu no meu telhado: é minha ou é do vizinho?
- Árvore do seu terreno caiu sobre o seu imóvel: entra na cobertura básica de danos ao imóvel segurado.
- Árvore sua caiu sobre o vizinho ou terceiro: vira questão de responsabilidade civil. A cobertura de RC Familiar, se contratada, cobre o prejuízo a terceiros; sem ela, a reparação depende de negociação direta.
- Árvore do vizinho ou da rua caiu sobre a sua casa: seu seguro cobre normalmente, pois protege o bem segurado independentemente de quem plantou a árvore.
A lógica é parecida com a de outros sinistros por causa externa, como o dano elétrico causado por raio: o que importa primeiro é se a apólice cobre o efeito sobre o seu imóvel, não quem causou o evento.
Quando a seguradora pode negar, e quando não pode
- "Não era vendaval, era só chuva forte." Só se sustenta com prova técnica de vento abaixo do limite da apólice — cabe à seguradora demonstrar, não apenas alegar.
- "A árvore estava podre ou mal cuidada." Pode configurar agravamento de risco, mas exige laudo técnico, não suposição do regulador.
- "Faltou aviso dentro do prazo." Só prejudica o segurado se a demora causar prejuízo real de apuração.
- "O limite da garantia já foi atingido." É questão de valor insuficiente, diferente de "não ser coberto".
A regra de fundo é a mesma de qualquer negativa de seguro de danos: quem alega a causa que afasta a cobertura tem de prová-la. Em caso de indenização securitária (sobre incêndio, não vendaval), o STJ fixou: "não é o segurado que deve comprovar a origem externa do acidente, mas a seguradora que deve comprovar que a causa não seria externa" (REsp 2.150.776/SP, 3ª Turma, rel. min. Nancy Andrighi, 3/9/2024) — tese que vale por analogia para qualquer causa excludente em seguro de danos.
O que diz a lei
A Lei 15.040/2024, nova Lei do Contrato de Seguro, em vigor desde dezembro de 2025, traz três pontos centrais. O art. 9º, §1º, exige que riscos excluídos sejam descritos "de forma clara e inequívoca" — definição vaga de vendaval não vale contra o segurado. O art. 59 determina interpretação restritiva das cláusulas de exclusão, cabendo à seguradora provar o fato que embasa a recusa (o art. 74 repete a lógica na regulação do sinistro). O art. 86 dá à seguradora até 30 dias para se manifestar sobre a cobertura, sob pena de decair do direito de recusar.
Para contratos anteriores a dezembro de 2025, valem o Código Civil (arts. 757, 760 e 765) e o CDC (art. 47, interpretação pró-consumidor; art. 54, §4º, cláusulas limitativas em destaque; art. 6º, VIII, inversão do ônus da prova). A Circular SUSEP 621/2021 regula os seguros de danos, categoria do residencial, mas não fixa a velocidade de vento de um vendaval — isso é definição de cada produto.
Como comprovar o sinistro sem dar motivo para negativa
- Fotografe o estrago assim que for seguro entrar no imóvel: telhado, árvore caída, vidros quebrados, granizo no chão.
- Registre o horário e busque boletins da Defesa Civil ou notícias locais sobre o temporal naquele dia.
- Avise o sinistro rapidamente e guarde o protocolo — é dali que conta o prazo de 30 dias para a seguradora responder.
- Não remova os destroços antes da vistoria, salvo o mínimo necessário por segurança.
- Peça orçamento de reparo e guarde notas fiscais de serviços emergenciais, como lona para o telhado.
- Exija a negativa por escrito, com a cláusula invocada.
Erros que fazem perder o direito
- Achar que "não tinha seguro contra vento" e nem abrir o sinistro.
- Remover a árvore caída antes de fotografar e sem aviso à seguradora.
- Aceitar a negativa verbal sem pedir a cláusula usada por escrito.
- Não guardar prova da intensidade do temporal, deixando a seguradora decidir sozinha se houve vendaval.
- Deixar o prazo escoar: a pretensão contra a seguradora prescreve, em regra, em 1 ano — veja qual o prazo para processar a seguradora.
Quando a negativa se apoia numa definição de vendaval pouco clara, ou numa alegação de falta de manutenção sem laudo, vale confrontar o contrato com o que a seguradora efetivamente provou — é esse cruzamento que um escritório especializado em defesa do segurado revisa antes de contestar. Outras negativas do seguro residencial estão na editoria Residencial, incluindo infiltração e vazamento de água e valor de reposição x valor de mercado. Se a negativa já veio, veja seguradora negou, como recorrer?.
Perguntas frequentes
Preciso contratar cobertura extra para vendaval e granizo?
Na maioria dos produtos, não. Esses riscos costumam vir na cobertura básica, junto com incêndio, raio e explosão. Vale conferir a apólice, pois produtos simplificados podem limitar a garantia.
Telhado, muro e caixa d'água entram na cobertura?
Em regra, sim, como parte da estrutura do imóvel, dentro do limite contratado. Itens como toldo e piscina podem ter regras próprias, detalhadas no bilhete de seguro.
Se o vento não chegou a 54 km/h, perco a cobertura?
Depende da definição escrita na apólice. Não há velocidade única fixada em lei; cada seguradora define seu parâmetro nas condições gerais, e essa definição precisa ser clara o bastante para ser oposta ao segurado.
A seguradora pode exigir laudo da Defesa Civil para pagar?
Pode pedir documentos complementares de forma justificada, mas não pode transformar isso em exigência impossível. Boletim de ocorrência, fotos e notícias também provam a intensidade do evento.
Queda de árvore por raiz podre, sem vento forte, é coberta?
Se a queda não decorreu de vendaval ou chuva, mas de deterioração natural sem evento climático, a seguradora pode alegar que não houve risco coberto. A resposta depende de laudo técnico sobre a causa real.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também

Seguro residencial cobre a casa alugada por temporada ou pelo Airbnb?
Alugar o imóvel por temporada ou no Airbnb sem avisar a seguradora pode ser agravamento de risco e levar à negativa do seguro residencial.

Vendi ou herdei a casa com seguro residencial ativo: a apólice continua valendo?
Venda ou herança do imóvel não cancela o seguro residencial na hora. Veja o que diz a Lei 15.040/2024 e o prazo para avisar a seguradora.

Indenização do seguro residencial por sinistro precisa declarar no Imposto de Renda?
A indenização do seguro residencial por incêndio, furto ou vendaval não paga Imposto de Renda, mas precisa constar na declaração. Veja a regra.