Seguro residencial cobre painel solar? Veja se preciso avisar a instalação à seguradora
Painel solar nem sempre entra na cobertura básica do seguro residencial. Veja como avisar a instalação e o que diz a lei sobre agravamento de risco.
Publicado em 10 de outubro de 2026
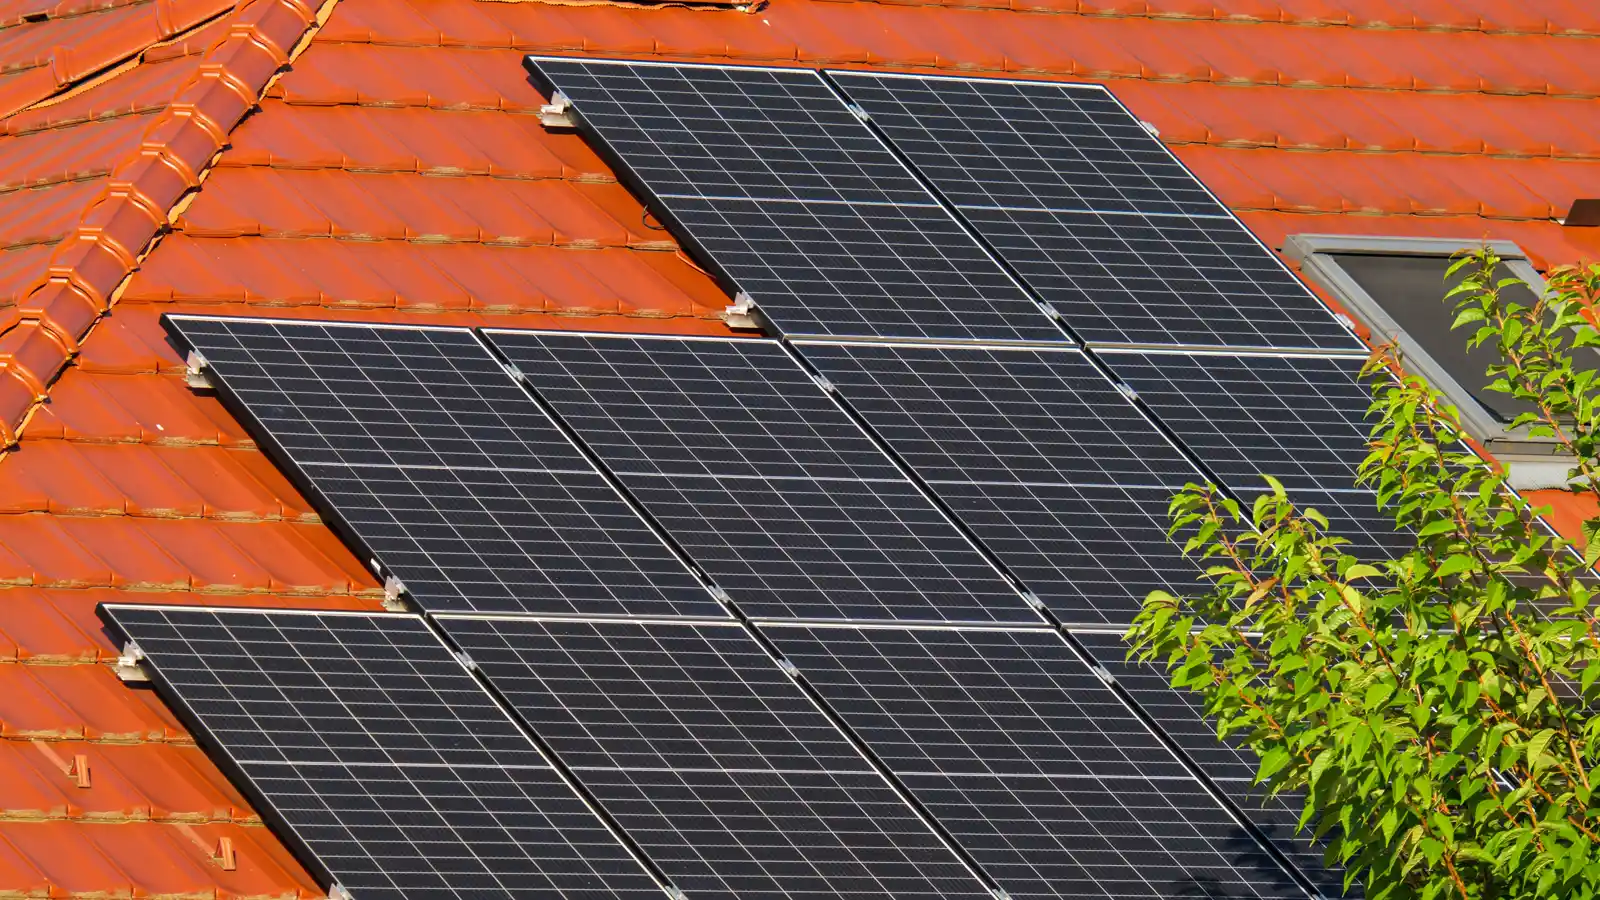
Quem instala energia solar em casa pensa primeiro na conta de luz — poucos ligam para a seguradora para avisar. O problema é que a apólice residencial foi precificada com base no imóvel que existia no dia da contratação: paredes, telhado, fiação, bens dentro de casa. Um sistema fotovoltaico de alguns milhares de reais no teto não entra automaticamente nessa conta, e cada seguradora trata o assunto de um jeito diferente.
Painel solar entra na cobertura básica do seguro residencial?
Não existe regra única no mercado. Na prática, há três situações possíveis:
- O sistema é tratado como parte do imóvel. Algumas seguradoras consideram o painel fixado no telhado uma benfeitoria e o incluem automaticamente na cobertura de incêndio, raio e explosão, do mesmo jeito que cobririam uma calha ou uma claraboia.
- O sistema entra como equipamento, com sublimite. Outras apólices classificam os painéis e o inversor como "equipamentos eletroeletrônicos", cobertura que costuma ter teto próprio — muitas vezes entre R$ 5 mil e R$ 10 mil, bem abaixo do valor de um sistema residencial completo.
- O sistema fica fora, por exclusão expressa. Um número relevante de condições gerais exclui literalmente "sistemas de geração de energia por painéis fotovoltaicos" da cobertura padrão, exigindo contratação de cláusula adicional ou produto específico para cobrir os painéis.
Por isso, a resposta "cobre" ou "não cobre" só existe depois de ler as condições gerais da sua apólice especificamente — e, melhor ainda, depois de avisar a seguradora que os painéis existem.
Como avisar a seguradora que instalei energia solar
O caminho é simples e precisa deixar rastro:
- Confira a apólice primeiro. Leia a cláusula de bens cobertos e a de exclusões nas condições gerais, procurando por "geração de energia", "fotovoltaico" ou "equipamentos eletroeletrônicos".
- Reúna os dados do sistema — nota fiscal, potência instalada (em kWp) e, se houver, laudo de vistoria da instaladora.
- Avise por escrito, por e-mail à seguradora ou ao corretor, nunca só por telefone, e peça confirmação de que a mudança foi registrada.
- Se o sistema não estiver incluído, peça cotação de inclusão — costuma sair mais barato do que contratar um seguro específico só para os painéis — e guarde o protocolo junto com a apólice.
Esse aviso cumpre o mesmo dever de comunicar mudanças relevantes no imóvel segurado que já tratamos em reforma ou mudança de uso do imóvel não avisada à seguradora.
Instalar sem avisar pode fazer a seguradora negar o sinistro?
Pode, mas não automaticamente. O painel solar instalado sem aviso é, em tese, um agravamento do risco: ele muda a carga elétrica da instalação, altera o peso e a estrutura do telhado e cria um item de valor exposto a furto, granizo e vendaval que não estava na análise original da seguradora. Só que a lei não permite negativa só porque o segurado "esqueceu" de avisar.
Dois cenários costumam aparecer:
- Dano aos próprios painéis (granizo, vendaval, queda de galho, furto): se a apólice não cobre equipamentos de geração de energia e o segurado nunca pediu a inclusão, a seguradora pode negar só essa parte — o resto da casa continua coberto normalmente.
- Incêndio ou outro sinistro causado pela instalação (por exemplo, problema na fiação do inversor que provoca curto-circuito): aqui entra em jogo o mesmo debate de dano elétrico no seguro residencial — a seguradora precisa provar que a instalação inadequada foi a causa do sinistro, não basta alegar que havia painel solar não avisado.
O que diz a lei
A regra que trata do agravamento de risco mudou com a nova lei do contrato de seguro. Para apólices firmadas, alteradas ou renovadas de forma não automática a partir de dezembro de 2025, vale a Lei nº 15.040/2024:
- Art. 13 — o segurado perde a garantia se agravar o risco de forma intencional e relevante; a lei exige aumento significativo e duradouro da probabilidade do sinistro ou da gravidade dele, e a intenção não se presume.
- Art. 14 — o segurado deve comunicar à seguradora qualquer agravamento relevante do risco assim que tomar conhecimento dele; se a seguradora, avisada, concorda em manter a cobertura, não há perda de garantia.
Contratos anteriores a essa data, ainda em curso, seguem os arts. 768 e 769 do Código Civil: o segurado perde o direito à garantia se agravar intencionalmente o risco, e, no caso de falta de comunicação, a seguradora só se exime de pagar se comprovar má-fé. O art. 769, §1º, ainda dá à seguradora um prazo de 15 dias contados do aviso de agravamento para decidir se cancela o contrato ou propõe ajuste — o que mostra que o próprio sistema legal pressupõe que o aviso venha antes do sinistro, não depois.
Em qualquer dos dois regimes, o ônus de provar que a instalação dos painéis foi intencionalmente omitida e que teve relação direta com o sinistro é da seguradora, não do segurado.
Erros que fazem perder o direito
- Instalar o sistema e nunca comunicar a seguradora, mesmo sabendo que a apólice original não previa geração de energia.
- Avisar só por telefone, sem e-mail ou protocolo que comprove a data e o conteúdo da comunicação.
- Assumir que "cobertura de incêndio" cobre automaticamente os painéis sem checar se eles entram como bem segurado ou como equipamento com sublimite.
- Deixar de atualizar o valor segurado depois de incluir um sistema caro, o que pode configurar infrasseguro na hora da indenização — tema explicado em valor de reposição ou valor de mercado no seguro residencial.
- Não guardar nota fiscal, contrato de instalação e fotos dos painéis, documentos que facilitam tanto o aviso à seguradora quanto a comprovação do prejuízo num sinistro futuro (granizo e vendaval são causas frequentes de dano a painéis, como em vendaval, granizo ou queda de árvore no seguro residencial).
Quando a seguradora nega um sinistro usando como argumento só a existência dos painéis não avisados, sem provar má-fé e sem mostrar nexo com o prejuízo, vale buscar orientação: um escritório especializado na defesa do segurado pode avaliar se a negativa se sustenta diante da apólice e da lei aplicável ao seu contrato. Saiba mais sobre negativas em seguro residencial.
Perguntas frequentes
Preciso avisar a seguradora assim que decidir instalar painel solar ou só depois de pronto? O ideal é avisar assim que o sistema for ligado, com nota fiscal e potência instalada em mãos — quanto antes a seguradora confirmar a inclusão, menor o risco de discussão num sinistro futuro.
A seguradora pode cobrar mais caro depois que eu avisar sobre os painéis? Pode recalcular o prêmio para refletir o novo risco. O que ela não pode é ficar calada recebendo o prêmio antigo e só negar tudo no sinistro.
Furto dos painéis solares é diferente de furto dos outros bens da casa? Em várias apólices, sim. Painel fixado no telhado pode exigir cobertura ou cláusula específica, diferente da regra para bens furtados dentro de casa — vale confirmar isso ao pedir a inclusão.
Painel solar alugado (modelo de assinatura) também precisa ser avisado? Sim. Mesmo pertencendo à empresa de locação, o sistema está fisicamente instalado no imóvel segurado e altera o risco do mesmo jeito.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também

Seguro residencial: a seguradora não respondeu à proposta em 25 dias, já estou com cobertura?
Se a seguradora não recusar a proposta do seguro residencial em até 25 dias, a lei considera a cobertura aceita (Lei 15.040/2024, art. 49).

Seguro residencial cobre a casa alugada por temporada ou pelo Airbnb?
Alugar o imóvel por temporada ou no Airbnb sem avisar a seguradora pode ser agravamento de risco e levar à negativa do seguro residencial.

Vendi ou herdei a casa com seguro residencial ativo: a apólice continua valendo?
Venda ou herança do imóvel não cancela o seguro residencial na hora. Veja o que diz a Lei 15.040/2024 e o prazo para avisar a seguradora.